
Empréstimos, juros e reembolsos na conta unificada de trading
Empréstimos, juros e reembolsos na conta unificada de trading
[Tempo estimado de leitura: 5 minutos]
No modo de margem de ativos múltiplos, a conta unificada de trading (UTA) permite-lhe contrair empréstimos de ativos automaticamente quando necessário para o sistema ou manualmente sempre que pretender. Também pode definir o modo de reembolso para controlar se as dívidas são pagas automaticamente assim que os fundos são creditados. Este artigo explica como são acionados os empréstimos, os modos de reembolso, as regras de cálculo de juros e os métodos de reembolso.
1. Empréstimos
A UTA permite contrair empréstimos de forma automática e manual, pelo que pode utilizar qualquer uma das opções conforme necessário:
Cenários de empréstimo automático
Em qualquer um dos cenários abaixo, se o valor da sua ordem exceder o saldo disponível, o sistema contrai automaticamente um empréstimo correspondente ao montante em falta.
|
Cenários de empréstimo automático
|
Exemplo
|
|
Saldo insuficiente para colocar ou executar uma ordem de venda
|
1. O utilizador A apenas detém USDC na respetiva conta unificada de trading e coloca uma ordem de futuros perpétuos USDT-M. 2. Quando a ordem é executada, é cobrada uma comissão de abertura de 1.5 USDT. 3. Como o utilizador A não tem USDT na respetiva conta unificada de trading, o montante necessário excede o saldo disponível, pelo que o sistema contrai automaticamente um empréstimo de 1.5 USDT.
|
|
Perda não realizada numa posição de futuros perpétuos
|
1. O utilizador B abre uma posição de futuros perpétuos USDT-M e tem um saldo de conta de 50 USDT e 100 USDC. 2. A posição incorre numa perda não realizada de 100 USDT, reduzindo o capital em USDT do utilizador B para −50 USDT. 3. O sistema contrai automaticamente um empréstimo de 50 USDT (excluindo comissões), sendo este montante continuamente ajustado à medida que o L/P não realizado varia.
|
|
Empréstimo para trading com margem
|
1. O utilizador C tem um saldo de conta de 100 USDT e utiliza trading com margem para comprar BTC/USDT no valor de 300 USDT. 2. O sistema contrai automaticamente um empréstimo de 200 USDT.
|
Cenários de empréstimo manual
O empréstimo manual está disponível com prazo flexível ou fixo. Na página de ativos da UTA, pode contrair um empréstimo a qualquer momento, selecionando uma moeda e introduzindo um montante, sem necessidade de uma ordem de trading. (É necessário ativar primeiro o modo Empréstimo/reembolso manual.)
|
Cenários de empréstimo manual
|
Exemplo
|
|
Um utilizador introduz um montante na página de ativos da UTA para iniciar um empréstimo.
|
1. O trader D planeia utilizar USDT em breve para arbitragem e pretende fixar a taxa de juro mais baixa de hoje, pelo que contrai manualmente um empréstimo de 2000 USDT na página de ativos. 2. Isto aumenta o saldo em USDT da conta em 2000 e a respetiva dívida em USDT no mesmo montante – os fundos ainda não foram utilizados em qualquer operação de trading ou transferência.
|
|
Se o modo de reembolso da conta estiver definido como
Empréstimo/reembolso manual, nem os fundos obtidos por empréstimo nem os fundos posteriormente creditados na conta serão utilizados para reembolsar automaticamente as obrigações.
|
1. O trader E contrai manualmente um empréstimo de 1000 USDT na respetiva UTA e o modo de reembolso da conta está definido como
Empréstimo/reembolso manual. 2. No dia seguinte, o trader E transfere 500 USDT de outra conta para a respetiva UTA. 3. Como o modo de reembolso está definido como Empréstimo/reembolso manual, os 500 USDT transferidos apenas aumentam o saldo e não reembolsam automaticamente o empréstimo de 1000 USDT. A obrigação permanece inalterada. O trader E pode decidir como utilizar os fundos ou efetuar posteriormente um reembolso através da opção Reembolsar rapidamente.
|
Empréstimo manual (prazo flexível)
Sem prazo fixo – contraia e reembolse o empréstimo a qualquer momento. A taxa do empréstimo varia em tempo real consoante a oferta e a procura do mercado, e os juros vencem a cada hora certa.
Empréstimo manual (prazo fixo)
Escolhe um prazo fixo ao colocar a ordem, e o sistema define a taxa fixa para esse prazo. Após a confirmação da ordem:
-
É gerada uma ordem de empréstimo a prazo fixo independente, que fixa o capital, a taxa fixa e as horas de início e de fim. A taxa permanece inalterada durante a vigência da ordem e não é afetada por flutuações da taxa flexível.
-
O montante total é creditado sem retenção antecipada de juros. Os juros vencem a cada hora certa.
-
Prazos disponíveis: 7, 14, 30, 60, 90 ou 180 dias.
-
Apenas pode manter uma ordem a prazo fixo ativa por moeda e por prazo.
Os empréstimos automáticos e manuais (flexíveis e a prazo fixo) são combinados num único total de empréstimos por moeda. Este total partilha o mesmo conjunto de limites de empréstimo, disponibilidade à vista, utilização de margem e tratamento de liquidação. No entanto, os juros vencem de forma diferente consoante o tipo. Os empréstimos automáticos e manuais flexíveis vencem juros a cada hora à taxa de mercado vigente. Os empréstimos manuais a prazo fixo vencem juros a cada hora à taxa fixa estabelecida quando a ordem foi colocada.
Limite de empréstimo: o montante máximo que um utilizador pode pedir emprestado corresponde ao menor dos seguintes valores: o montante disponível para empréstimo com base na margem disponível do utilizador, o limite do escalão de alavancagem, o limite individual, o limite total da conta principal e das subcontas e o saldo restante do fundo de empréstimos.
2. Modos de reembolso
A UTA disponibiliza dois modos de reembolso, entre os quais pode alternar nas definições de trading:
|
Modo de reembolso
|
Tratamento dos fundos quando são creditados através de transferências, depósitos ou liquidações de operações de trading
|
|
Reembolso automático (Predefinição)
|
Os empréstimos no ativo correspondente são reembolsados primeiro e qualquer montante restante é adicionado ao saldo.
|
|
Empréstimo/reembolso manual
|
Os empréstimos não são reembolsados automaticamente. Todos os fundos creditados são adicionados ao saldo e os seus empréstimos permanecem inalterados até serem reembolsados.
|
Mude para Empréstimo/reembolso manual e a alteração entrará imediatamente em vigor – os fundos creditados posteriormente deixarão de ser utilizados para reembolso automático. (Os tokens de ações estão excluídos e continuarão a ser utilizados para reembolso automático.) Voltar a mudar para Reembolso automático apenas afeta os fundos creditados após a mudança e não afeta os saldos nem os empréstimos existentes no momento da mesma. Independentemente do modo selecionado, pode escolher Reembolsar rapidamente a qualquer momento.
Aviso de risco: no modo Empréstimo/reembolso manual, os juros do empréstimo continuam a vencer independentemente do seu saldo, e o rácio de risco da conta não diminuirá automaticamente apenas porque o saldo aumenta. Faça a gestão das suas posições e do ritmo de reembolso em conformidade. Se for acionada uma liquidação, o sistema reembolsará automaticamente a sua dívida, independentemente do modo de reembolso selecionado.
Empréstimo manual (prazo fixo) e modo de reembolso: o empréstimo manual a prazo fixo apenas pode ser iniciado no modo Empréstimo/reembolso manual. Quando a conta estiver no modo Reembolso automático, não será possível colocar novas ordens de empréstimo manual a prazo fixo. Enquanto estiver ativa qualquer ordem de empréstimo manual a prazo fixo, não poderá voltar ao modo Reembolso automático – terá primeiro de a liquidar (reembolso antecipado) ou aguardar que todas as ordens a prazo fixo atinjam a maturidade e sejam convertidas em empréstimos flexíveis.
3. Juros
Juros flexíveis
O sistema cobra juros com base no montante obtido por empréstimo para cada moeda. Não são cobrados juros se as perdas não realizadas de posições de futuros estiverem dentro do montante isento de juros ou se os lucros não realizados de posições de futuros forem suficientes para cobrir o montante obtido por empréstimo.
Montante sujeito a juros = empréstimo flexível + abs(min(0, saldo + L/P não realizado)) Juros por hora = montante sujeito a juros × taxa de juro por hora
-
Montante isento de juros para L/P não realizado: montante básico isento de juros = min(abs(min(0, L/P não realizado)), limite de isenção de juros) + max(0, L/P não realizado)
-
Contribuição de USDGO para a isenção de juros: se detiver USDGO, poderá receber uma quota adicional de isenção de juros, calculada como o valor das suas detenções de USDGO × a taxa de dedução da isenção de juros. A dedução não pode exceder a sua dívida atual sujeita a juros, e cada conta está sujeita a um limite unificado para esta quota. A taxa de dedução e o limite estão sujeitos aos anúncios oficiais e às informações apresentadas na página.
-
Montante efetivo isento de juros = montante básico isento de juros + contribuição de USDGO para a isenção de juros. As duas parcelas podem ser combinadas sem se afetarem mutuamente.
-
Montante sujeito a juros = max(0, montante sujeito a juros antes da isenção − montante efetivo isento de juros)
Nota adicional: são cobrados juros sobre o montante sujeito a juros quando a conta está num estado normal ou a passar por uma liquidação parcial. No entanto, não são cobrados juros enquanto a conta estiver a passar por uma liquidação.
Após contrair um empréstimo, o sistema calcula os juros e deduz os mesmos do seu saldo no início de cada hora. A taxa de juro dos empréstimos da conta unificada de trading varia em tempo real consoante a oferta e a procura do mercado.
Nota: após contrair qualquer empréstimo, os juros começam a vencer no início da hora seguinte, independentemente de os fundos obtidos por empréstimo terem sido utilizados. A quota de isenção de juros apenas abrange a parte das perdas não realizadas que excede o montante obtido por empréstimo e não compensa os juros a pagar sobre o próprio capital do empréstimo. Não são cobrados juros se um montante for obtido por empréstimo e totalmente reembolsado durante o mesmo período de cálculo de juros. Todas as fórmulas e quotas de isenção de juros acima aplicam-se tanto ao empréstimo automático como ao empréstimo manual (prazo flexível).
Quota básica de isenção de juros
|
Moeda
|
Quota de isenção de juros (em moeda)
|
|
ETH
|
4 × coeficiente do nível VIP/PRO
|
|
BTC
|
0.1 × coeficiente do nível VIP/PRO
|
|
USDC
|
10,000 × coeficiente do nível VIP/PRO + Max(0, capital da moeda USDT × preço de USDT para USDT)
|
|
USDT
|
10,000 × coeficiente do nível VIP/PRO + Max(0, capital da moeda USDC × preço de USDC para USDT)
|
Coeficiente do nível VIP/PRO
Juros a prazo fixo
Os juros dos empréstimos a prazo fixo são calculados independentemente da fórmula de juros de prazo flexível acima. Aspetos essenciais: a taxa é fixa, os juros são deduzidos a cada hora e não é cobrado qualquer montante antecipadamente.
Total de juros a prazo fixo = montante em dívida da ordem de empréstimo × taxa fixa anualizada ÷ 365 × prazo em dias
Dedução por hora = montante em dívida da ordem de empréstimo × taxa fixa anualizada ÷ 365 ÷ 24
A partir da primeira hora certa após contrair o empréstimo, os juros vencem a cada hora de acordo com a fórmula acima e são deduzidos do seu saldo.
Se o saldo for insuficiente para cobrir os juros a prazo fixo devidos no momento da dedução por hora, o montante em falta será automaticamente coberto através do mecanismo de empréstimo automático existente da UTA, registado como empréstimo de prazo flexível, e continuará a vencer juros à taxa flexível. O capital a prazo fixo e a taxa fixa não são afetados.
4. Reembolso
Reembolso automático
No modo Reembolso automático, sempre que a sua conta tiver um saldo positivo numa moeda em que tenha uma dívida, o sistema reembolsará automaticamente essa dívida (consulte a Secção 2 para obter mais informações).
Os saldos positivos podem ter origem em:
1. Transferência recebida: os ativos são transferidos de outra conta para a sua UTA.
2. Depósito recebido: os ativos são creditados na sua UTA através de um depósito on-chain, de uma compra com moeda fiduciária ou de outro método suportado.
3. Operação liquidada ou posição fechada: os ativos são recebidos após a execução de uma operação de trading à vista ou com margem, ou após o fecho e a liquidação de uma posição de futuros.
O sistema utiliza o saldo disponível do ativo correspondente para o reembolso, até ao montante total da dívida atual em aberto. Se o saldo exceder a obrigação, o excedente permanecerá no saldo da sua conta.
Reembolso manual (Reembolsar rapidamente)
A UTA permite-lhe efetuar reembolsos manuais a qualquer momento através do botão Reembolsar rapidamente. Os ativos são utilizados pela seguinte ordem:
1. O sistema utiliza primeiro o saldo da mesma moeda para compensar os empréstimos nesse ativo, sem necessidade de conversão e sem incorrer em derrapagem.
2. Se o saldo desse ativo for insuficiente para o reembolso total, pode optar por converter ativos com saldos positivos na conta para reembolsar a dívida restante.
Se a taxa da margem de manutenção ou o rácio de capital ajustado atingir 90% ou mais, a opção Reembolsar rapidamente ficará temporariamente restringida e verá um aviso de risco elevado – isto destina-se a impedir que o próprio reembolso acione uma liquidação.
Reembolso antecipado de empréstimos manuais (prazo fixo)
Pode iniciar o reembolso antecipado de um empréstimo manual a prazo fixo a qualquer momento – não é necessário mantê-lo até à maturidade. No entanto, a conversão antecipada para um empréstimo flexível não é suportada: a conversão apenas ocorre na maturidade. Antes da maturidade, as únicas opções são o reembolso antecipado ou a manutenção até à maturidade.
Uma vez que os juros são deduzidos a cada hora e não é cobrado qualquer montante antecipadamente, a liquidação antecipada de um empréstimo implica uma penalização:
Penalização por reembolso antecipado = capital efetivamente reembolsado × horas restantes (arredondadas por excesso para a hora completa seguinte) × taxa de juro por hora × 50%. Taxa de juro por hora = taxa de juro fixa ÷ 365 ÷ 24. Horas restantes = hora de maturidade do empréstimo – hora de início do reembolso antecipado.
No reembolso antecipado, o sistema deduz do seu saldo tanto o capital efetivamente reembolsado como a penalização. Em caso de reembolso antecipado parcial, o capital restante continua a vencer juros a cada hora à taxa fixa original. Uma conversão antecipada em empréstimo flexível causada por uma liquidação não constitui um reembolso antecipado voluntário por parte do utilizador e não implica qualquer penalização.
Tratamento na maturidade e renovação de empréstimos manuais (prazo fixo)
Ao colocar uma ordem de empréstimo manual a prazo fixo, pode ativar a opção Converter em flexível na maturidade. A mesma está desativada por predefinição, pode ser alterada a qualquer momento enquanto a ordem estiver ativa e fica bloqueada seis horas antes da maturidade, deixando de poder ser alterada a partir desse momento.
|
Estado
|
O que acontece na maturidade
|
|
Ativada
|
Na maturidade, todo o capital em dívida é convertido diretamente num empréstimo flexível sem qualquer tentativa de reembolso e continua depois a vencer juros à taxa flexível.
|
|
Desativada (Predefinição)
|
Na maturidade, é efetuada primeiro uma tentativa de reembolso automático, sendo reembolsado o máximo permitido pelo saldo disponível da conta. Qualquer capital que não seja coberto é automaticamente convertido num empréstimo flexível e continua a vencer juros à taxa flexível.
|
Se várias ordens a prazo fixo na mesma moeda atingirem a maturidade simultaneamente, serão processadas segundo o método primeiro a entrar, primeiro a sair (FIFO), com base na hora do empréstimo.
Mais de seis horas antes da maturidade, pode solicitar a renovação de uma ordem a prazo fixo que tenha sido parcialmente reembolsada. Montante máximo de renovação = min(montante do empréstimo da ordem − montante em dívida da ordem, limite máximo de empréstimo manual). A renovação mantém a taxa fixa originalmente estabelecida para essa ordem, sem redefinição do preço. Não é possível iniciar uma renovação durante as últimas seis horas antes da maturidade.
Se a conta acionar uma liquidação, todas as ordens de empréstimo a prazo fixo ativas nessa moeda serão consideradas imediatamente vencidas e convertidas em empréstimos flexíveis (sem tentativa de reembolso nem penalização), tal como quando a opção Converter em flexível na maturidade está ativada na tabela acima.
5. Dados de empréstimos e registos de juros
Pode consultar os dados atuais dos empréstimos, com os empréstimos manuais e automáticos combinados, nas seguintes localizações:
|
Localização
|
Dados disponíveis
|
Captura de ecrã
|
|
Página de trading da UTA → Taxa de juro
|
Taxa de juro diária por moeda
|
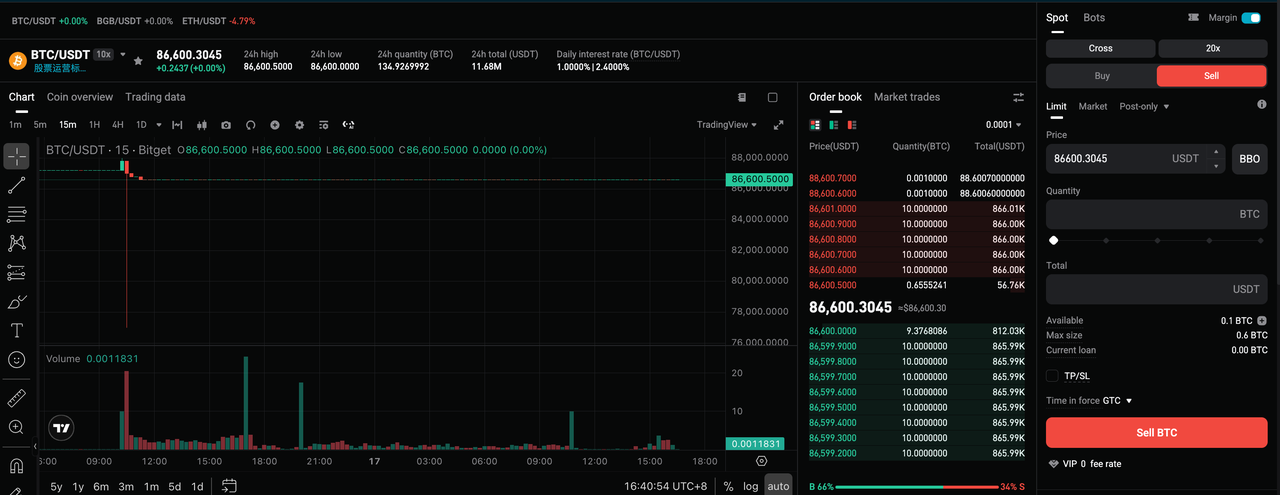
|
|
Página de trading da UTA → separador
Ativos
|
Saldo e empréstimo atuais de cada moeda
|
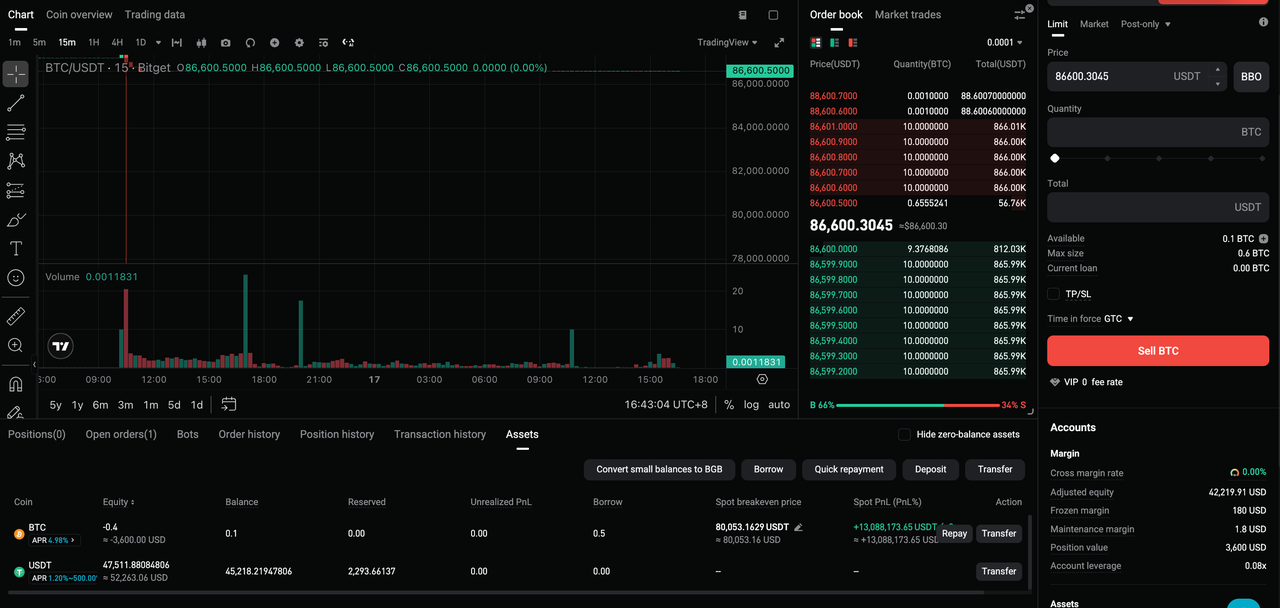
|
|
Página de trading da UTA → separador
Ativos →
Contrair empréstimo
|
Colocar ordens de empréstimo a prazo flexível ou fixo
|
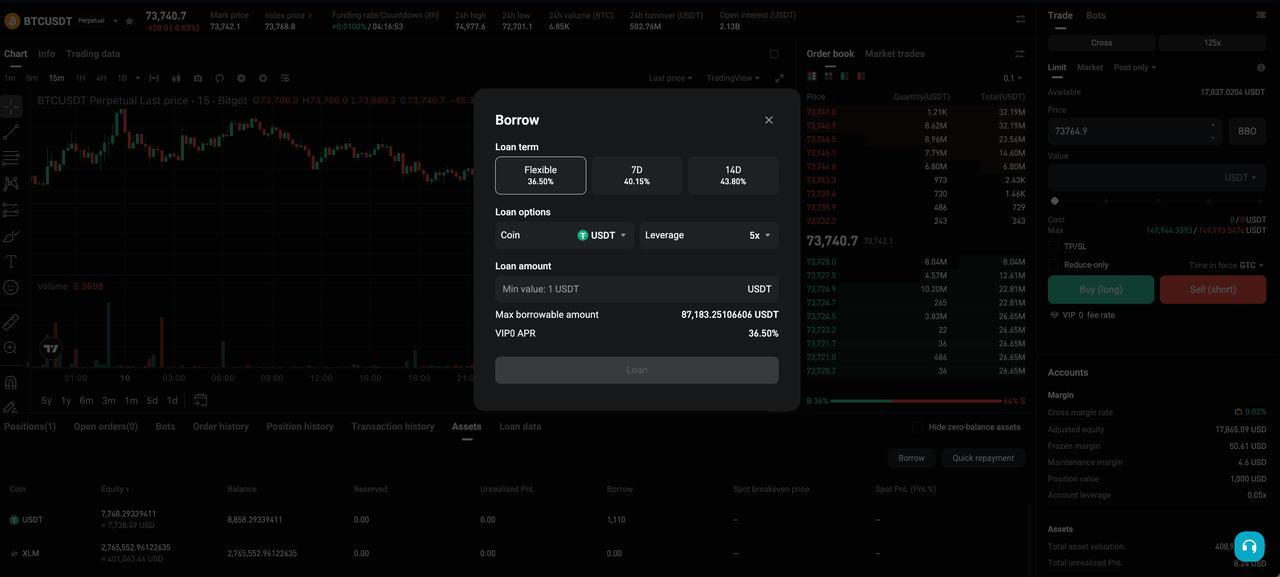
|
|
Página de trading da UTA → Dados de empréstimos
|
Dados atuais detalhados dos empréstimos a prazo flexível e fixo
|
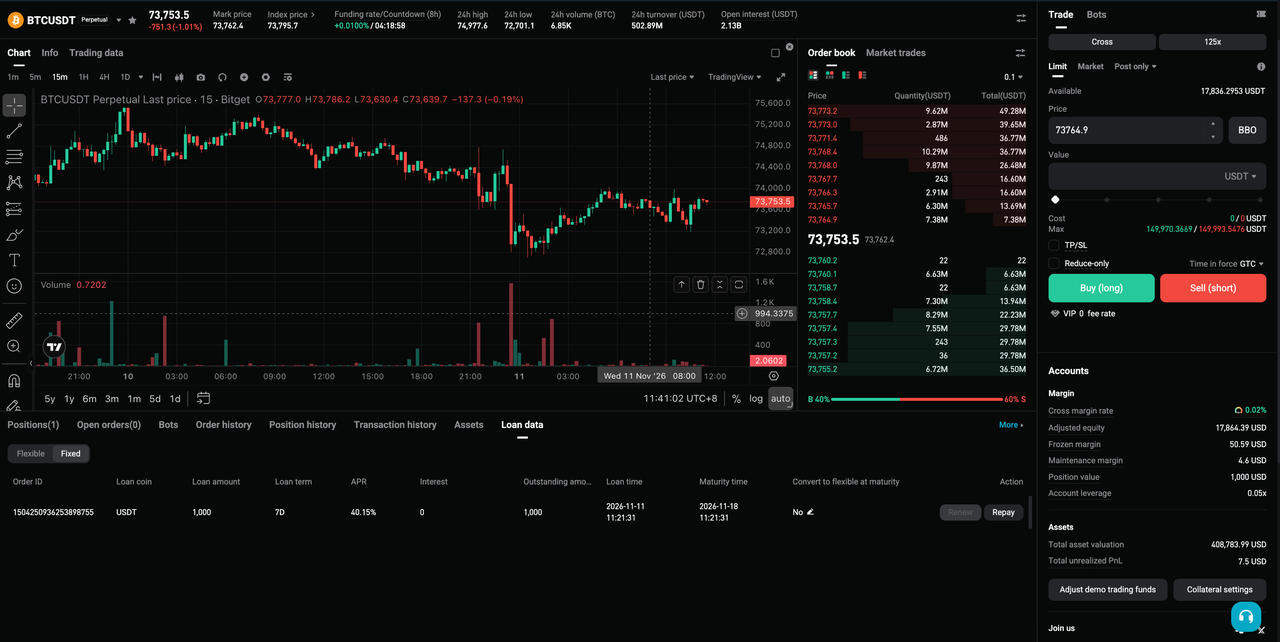
|
|
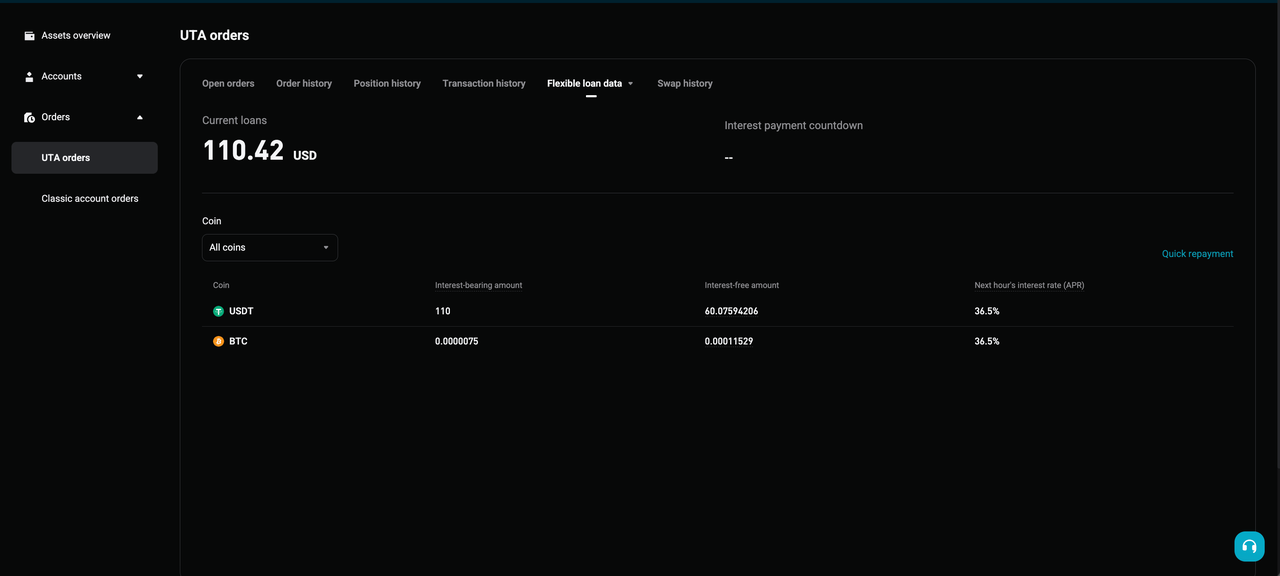
Registos de trading → Ordens da UTA → Dados de empréstimos
|
Total de empréstimos, montante sujeito a juros, tempo até ao próximo pagamento de juros, montante isento de juros por moeda e taxa anualizada para a hora seguinte
|
|
|
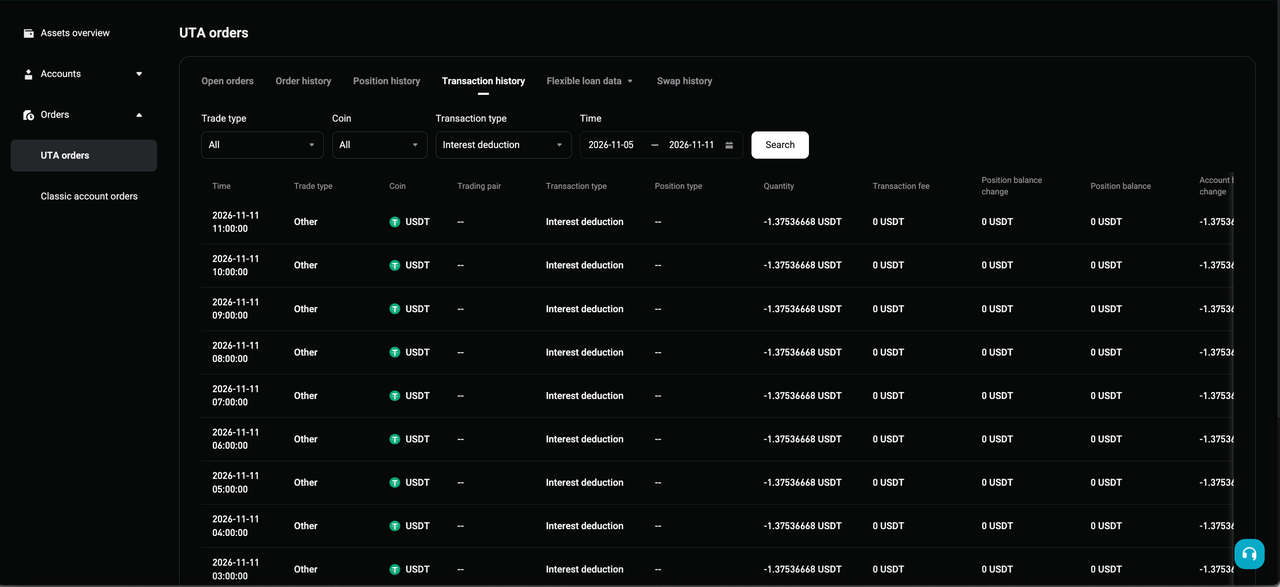
Registos de trading → Ordens da UTA → Histórico de transações
|
Filtre o tipo de transação por
Dedução de
juros para consultar os detalhes do histórico de deduções de juros
|
|
6. Âmbito de aplicação
| Modo de conta |
Empréstimo manual (prazo flexível) |
Empréstimo manual (prazo fixo) |
Empréstimo automático |
Modo de reembolso |
| Modo à vista e de margem isolada |
Não suportado |
Não suportado |
Não suportado |
Reembolso automático por predefinição |
| Modo de margem de stablecoin |
Não suportado |
Não suportado |
Suportado |
Reembolso automático por predefinição |
| Modo de margem de ativos múltiplos |
Suportado |
Suportado |
Suportado |
Empréstimo/reembolso manual e reembolso automático suportados |
*Este anúncio é sensível ao tempo. Tenha em atenção a data de publicação. A plataforma não assume qualquer responsabilidade por perdas diretas ou indiretas decorrentes da alteração das circunstâncias ou de conteúdos desatualizados.
*Este conteúdo foi traduzido por IA e serve apenas para referência. Não garantimos a precisão da tradução e não assumimos qualquer responsabilidade por erros, omissões ou perdas decorrentes da utilização deste conteúdo traduzido. Em caso de discrepância, prevalece a versão original.